Les fins de mois sont de plus en plus difficiles pour une partie des ménages. Entre les dépenses courantes et les imprévus, de nombreux Français doivent compter sur leur découvert bancaire pour tenir jusqu’au prochain versement de leurs revenus.
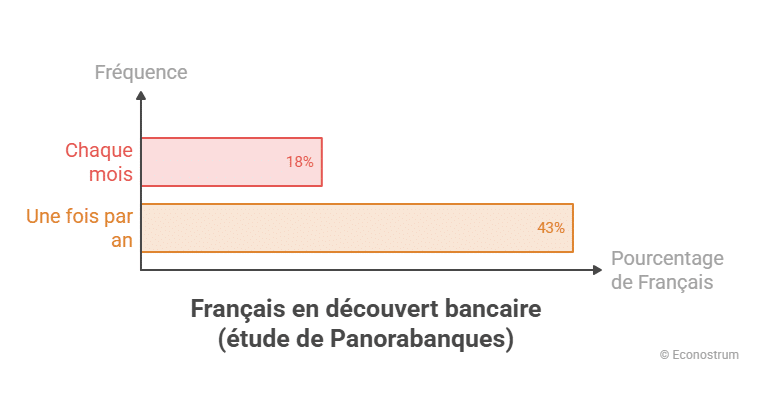
Selon une étude de Panorabanques publiée ce jeudi 22 octobre, 18 % des Français passent dans le rouge chaque mois, contre 16 % un an plus tôt. Au total, 43 % connaissent cette situation au moins une fois par an, contre 41 % lors de la précédente enquête.
Alimentation, énergie, carburant… : les dépenses qui fragilisent les budgets
Réalisée en juillet auprès d’environ 2 000 personnes, l’étude montre que la hausse du coût de la vie reste la principale cause des découverts bancaires. Ce sont principalement les dépenses alimentaires, les factures d’énergie et le carburant, en plus des dépenses imprévues ou d’une situation financière déjà difficile qui pèsent davantage sur les comptes.
Le découvert reste, néanmoins, généralement limité. Dans la plupart des cas, son montant est inférieur à 200 euros, et le compte revient dans le positif en moins d’une semaine. Mais même temporaire, cette situation peut entraîner des frais qui compliquent davantage la gestion du budget. En effet, les banques facturent, notamment, des intérêts débiteurs, appelés agios, dont le montant dépend de la somme empruntée, de la durée du découvert, ainsi que du taux appliqué.
Cela en plus des commissions d’intervention qui peuvent s’ajouter lorsqu’une opération nécessite un traitement particulier. Aussi, en cas de rejet d’un prélèvement ou d’un dépassement du découvert autorisé, d’autres frais peuvent s’accumuler.
Pour limiter la facture, il est nécessaire de vérifier les tarifs de son établissement et les conditions de son autorisation de découvert. Un compte débiteur ne signifie pas automatiquement que tous ces frais s’appliquent. Leur facturation dépend, principalement, des opérations concernées et de la convention de compte.
Il faut aussi rappeler qu’une autorisation de découvert n’est pas un droit. La banque peut accepter une demande, fixer une limite ou la refuser. En cas de difficultés répétées, contacter son conseiller permet de rechercher une solution avant que les incidents de paiement ne s’accumulent.
Les règles du découvert bancaire changent le 20 novembre
Une réforme du découvert bancaire entrera en vigueur le 20 novembre. Elle étendra certaines règles du crédit à la consommation aux petits découverts autorisés, principalement ceux de moins de 200 euros et ceux accordés pour une durée inférieure à un mois. Jusqu’à présent, ces facilités bénéficiaient d’un régime plus souple.
À partir de cette date, la banque devra évaluer la solvabilité de son client avant d’accorder une nouvelle autorisation de découvert, quel que soit le montant. Cette vérification devra être adaptée à la somme et à la durée concernées. Pour les petits découverts, la consultation du fichier national des incidents de remboursement des crédits aux particuliers (FICP) pourra rester facultative.
Précisons que cette réforme ne signifie pas que les découverts bancaires seront supprimés. Les autorisations accordées avant le 20 novembre ne seront pas remises en cause par ces nouvelles dispositions. Une fois l’autorisation obtenue, le client pourra toujours l’utiliser dans la limite fixée par sa banque, sans devoir solliciter un nouvel accord à chaque opération.
L’autre changement concerne les minima forfaitaires d’agios appliqués par certaines banques aux petits découverts doivent disparaître. Ces frais fixes pouvaient être facturés même lorsque le calcul des intérêts débiteurs aboutissait à une somme très faible. La réforme prévoit leur intégration dans le calcul du taux annuel effectif global (TAEG), soumis au taux d’usure. L’objectif est de mieux encadrer le coût du découvert et de rendre les frais plus transparents pour les clients.
Toutefois, ces changements ne dispenseront pas les clients de surveiller leur solde. Un découvert autorisé restera une somme à rembourser, et son utilisation répétée peut signaler un déséquilibre durable entre les revenus et les dépenses.