

À partir du 20 novembre prochain, les règles du crédit à la consommation vont changer. La réforme européenne, transposée en droit français, va notamment renforcer les contrôles avant l’octroi d’un prêt et mieux encadrer les informations données aux particuliers.
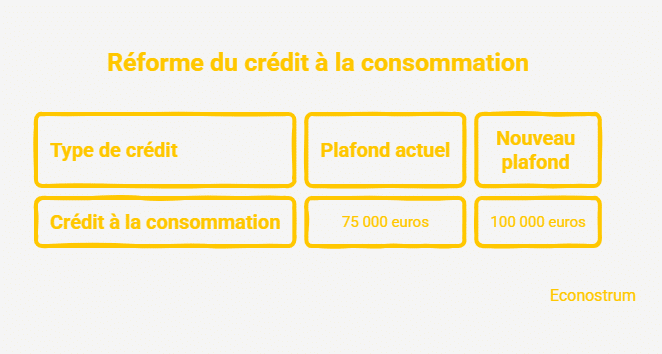
Le nouveau dispositif concerne les crédits personnels, mais aussi certains paiements en plusieurs fois, les microcrédits et les locations avec option d’achat. Le plafond du crédit à la consommation passera également de 75 000 à 100 000 euros.
Les banques vont davantage vérifier la situation des clients
Avant d’accorder un crédit, les établissements vont vérifier plus précisément la capacité de remboursement de l'emprunteur. Dans le détail, ils vont, notamment, tenir compte de ses revenus, de ses charges et de ses éventuels crédits déjà en cours.
Pour les crédits dépassant 3 000 euros, les informations fournies par le client devront être accompagnées de justificatifs dans les conditions prévues par les nouvelles règles. Le prêteur devra, aussi, justifier l’analyse réalisée avant d’accepter le dossier.
Dans ce cadre, le Fichier des incidents de remboursement des crédits aux particuliers (FICP) prendra une place plus importante dans cette vérification. Ainsi, les organismes vont consulter ce fichier avant d’accorder les crédits.
L’autre changement concret concerne les informations données au client, qui devront être plus faciles à comprendre. Le particulier va pouvoir connaître clairement le montant emprunté, la durée du crédit, les mensualités, les frais, le coût total ainsi que le taux annuel effectif global (TAEG).
Par ailleurs, les contrats seront soumis à une règle précise concernant les petites lignes. La hauteur des caractères ne pourra pas être inférieure à 3 millimètres. Ici, l’objectif est de rendre les conditions du crédit plus lisibles.
L’encardrement des paiements en plusieurs fois accentué
A noter que la réforme élargit, également, les règles à certains paiements fractionnés. Les opérations de paiement en plusieurs fois, qui étaient jusqu’ici peu ou pas concernées par les règles du crédit à la consommation, vont, donc, entrer dans le nouveau dispositif. Pour les consommateurs, cela signifie que les offres de financement vont être présentées avec plus d’informations sur leur coût et leurs conditions.
Concernant le délai de rétractation, il reste fixé à 14 jours calendaires pour le crédit à la consommation. En principe, les fonds ne peuvent pas être mis à disposition pendant les 7 premiers jours suivant l’acceptation du contrat.
La réforme prévoit, d’autre part, de nouvelles obligations pour les professionnels lorsqu’un emprunteur rencontre des difficultés de remboursement. Avant certaines procédures, le prêteur va rechercher des solutions adaptées à la situation du client. Un report d’échéances ou une modification des conditions du crédit peut, entre autres, être envisagé.
Enfin, les vendeurs et les professionnels qui vont proposer ces financements vont être davantage formés. La formation va porter sur les caractéristiques des crédits, la protection des consommateurs et la prévention du surendettement.