

La nouvelle version du programme de Jean-Luc Mélenchon, L’Avenir en commun, ne se limite pas aux salaires, aux retraites et aux impôts. Présenté les 6 et 7 novembre, il contient aussi moult propositions liées directement à l’épargne des Français et au fonctionnement des entreprises.
Le document, comptant 1 069 mesures (dont 238 nouvelles) défend entre autres une réorientation de l’argent vers les entreprises françaises. Pour y parvenir, La France insoumise souhaite revoir plusieurs mécanismes financiers, de la fiscalité de l’assurance-vie aux transactions en Bourse.
L’assurance-vie pourrait perdre certains avantages fiscaux
Parmi ces propositions figure la volonté de « supprimer les avantages fiscaux sur l’épargne française investie à l’étranger, notamment pour l’assurance-vie ». Une mesure qui pourrait intéresser un très grand nombre de ménages, car ce placement représente une part importante de leur patrimoine financier.
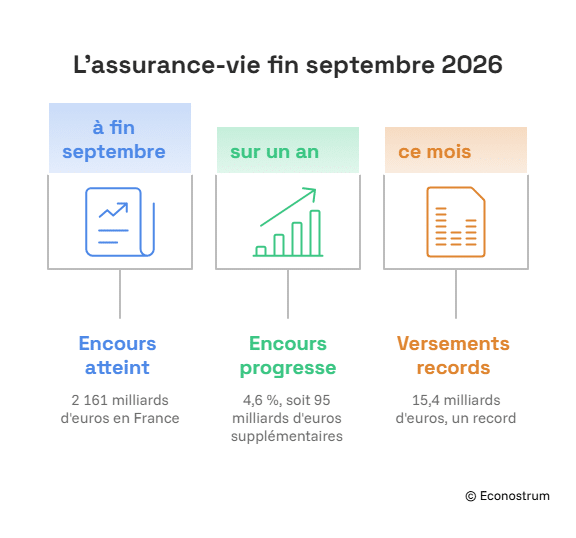
Rappelons qu’à fin septembre, l’encours de l’assurance-vie atteignait 2 161 milliards d’euros en France. Il avait progressé de 4,6 % sur un an, soit 95 milliards d’euros supplémentaires. Les versements ont même atteint 15,4 milliards d’euros, un record pour ce mois depuis le début de la publication des statistiques.
Aujourd’hui, les contrats permettent de placer son argent sur différents supports. Les épargnants peuvent essentiellement choisir des fonds en euros, des actions ou des unités de compte investies sur les marchés internationaux. Après huit ans de détention, les gains bénéficient d’un abattement fiscal annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à imposition commune.
Avec la proposition de LFI, les avantages fiscaux vont être remis en cause pour la part de l’épargne investie à l’étranger. L’objectif affiché consiste à inciter les assureurs et les particuliers à financer davantage les entreprises françaises. Mais plusieurs points restent flous. Le changement concernerait-il uniquement les nouveaux versements, par exemple ? Comment seraient traités les contrats mélangeant placements français et étrangers ? Le programme ne fournit pas encore de réponse précise à ces questions.
Selon France Assureurs, 64 % des encours de l’assurance-vie étaient investis dans le financement des entreprises à fin 2025, en France comme à l’étranger.
Les transactions en Bourse et les dividendes également concernés
L’autre changement envisagé par LFI est de « mettre fin à la cotation continue des entreprises en Bourse ». Aujourd’hui, sur Euronext Paris, les actions les plus échangées peuvent être achetées et vendues en continu entre 9 heures et 17h30. Les cours évoluent au fil des ordres d’achat et de vente.
Si cette proposition est appliquée, les transactions pourront être regroupées à des horaires précis, au lieu de s’effectuer tout au long de la séance. Ce fonctionnement existe déjà pour certaines petites valeurs peu échangées utilisant le système du fixing. Les ordres sont, alors, accumulés avant qu’un prix soit déterminé à partir de l’offre et de la demande. LFI souhaite ainsi limiter la spéculation à court terme et favoriser les actionnaires qui conservent leurs titres sur une longue période.
Le programme prévoit, par ailleurs, de moduler les droits de vote des actionnaires en fonction de la durée de détention de leurs actions. Un investisseur présent depuis plusieurs années pourrait, ainsi, disposer d’un poids plus important dans les décisions de l’entreprise qu’un actionnaire arrivé récemment.
Les entreprises sont aussi concernées par d’autres mesures. LFI veut interdire la distribution de dividendes supérieurs aux bénéfices annuels et empêcher les licenciements économiques dans les sociétés qui versent des dividendes ou bénéficient d’aides publiques. Le mouvement souhaite également soumettre les opérations de rachat d’entreprises par endettement, appelées LBO, à un encadrement spécifique.
Enfin, Jean-Luc Mélenchon propose d’exiger un dépôt de garantie préalable auprès de la Banque de France en contrepartie d’un investissement étranger en France. Il défend aussi la création d’un grand pôle public bancaire et de l’assurance, ainsi qu’une transformation de Bpifrance pour orienter davantage les financements vers les besoins productifs, industriels et écologiques.