La hausse des taux auxquels la France emprunte sur les marchés financiers inquiète les spécialistes des finances publiques. Après avoir franchi la barre des 5 % sur dix ans, un niveau inédit depuis 2002, les rendements obligataires risquent aussi peser sur les conditions de crédit des particuliers.
Le 21 octobre, le rendement des obligations françaises à dix ans a dépassé 5 % avant de refluer. Il s’agit du taux auquel les investisseurs acceptent de prêter à l’État sur cette durée, et non pas d’un taux directement appliqué aux crédits immobiliers. Mais cette évolution donne une indication du coût auquel les banques et les autres acteurs financiers peuvent se refinancer.
Pourquoi la hausse de la dette française inquiète les emprunteurs
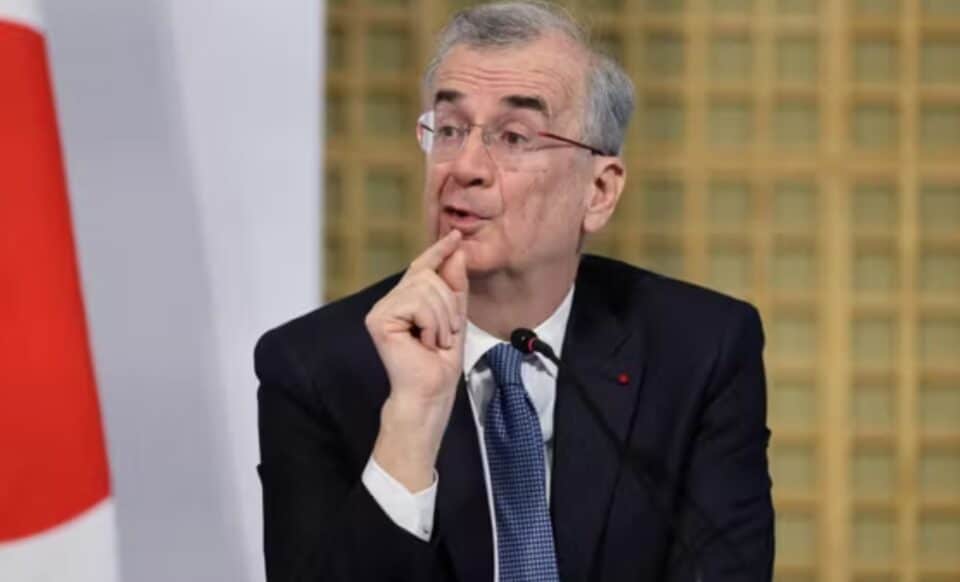
Invité sur France Inter lundi 26 octobre, François Villeroy de Galhau, ancien gouverneur de la Banque de France, a alerté sur les conséquences possibles de cette envolée. « Ça peut avoir des effets de contagion non seulement sur ce que paye l’Etat mais sur ce que vont payer hélas les Français sur leurs emprunts immobiliers », a-t-il déclaré.
Il a également insisté sur la nécessité de rétablir la confiance des investisseurs. « Il faut absolument corriger ça, regagner la confiance de ceux qui nous prêtent », a-t-il martelé. La situation est d’autant plus préoccupante que des taux élevés augmentent progressivement le coût de financement de la dette publique, à mesure que l’État renouvelle ses emprunts.
« C’est d’autant plus sérieux que ça coûte cher pour les contribuables et le budget de l’Etat », a-t-il ajouté, avant de rappeler : « 5 %, c’est déjà beaucoup trop haut, nous ne devrions pas être à ce point éloignés des autres pays européens ».
L’écart avec l’Allemagne dénote cette déviance des marchés. Le 22 octobre, le rendement français à dix ans a atteint 5,06 %, tandis que l’écart avec les obligations allemandes s’est creusé à près de 1,78 point. Autrement dit, les investisseurs réclament une rémunération plus élevée pour prêter à la France qu’à son voisin.
Crédits bancaires : près de 400 euros de revenus mensuels supplémentaires nécessaires
Les conséquences pourraient se faire sentir sur le marché immobilier. Les taux des prêts accordés aux particuliers ne suivent pas mécaniquement ceux de la dette publique, mais les deux évoluent en partie dans la même direction. Lorsque les taux de financement à long terme augmentent, les banques peuvent répercuter une partie de ce surcoût sur leurs nouveaux crédits.
Selon les projections de VousFinancer, les taux immobiliers, déjà proches de 4 % dans les hypothèses retenues, pourraient progresser de 0,4 point au cours de 2027 pour un emprunt sur vingt ans. L’impact sur la capacité d’emprunt peut être important. Pour obtenir un crédit de 200 000 euros sur vingt ans, un ménage devait justifier de 3 453 euros de revenus mensuels en 2025, selon les simulations citées. En 2027, ce niveau risque d’atteindre 3 834 euros, soit 381 euros supplémentaires par mois.
Pour les ménages préparant un achat, une remontée des taux peut réduire le montant qu’une banque accepte de leur prêter, voire rendre certains projets inaccessibles. Rien ne permet, cependant, d’affirmer que tous les crédits immobiliers augmenteront automatiquement de 0,4 point en 2027. L’évolution dépendra essentiellement des marchés financiers, des conditions de financement des banques et, bien sûr, de la situation économique.