
Des millions de plans épargne logement vont arriver à échéance dans les prochaines années. Une règle qui concerne les PEL ouverts depuis 2011 commence déjà à s’appliquer, avec des conséquences possibles sur les intérêts perçus.
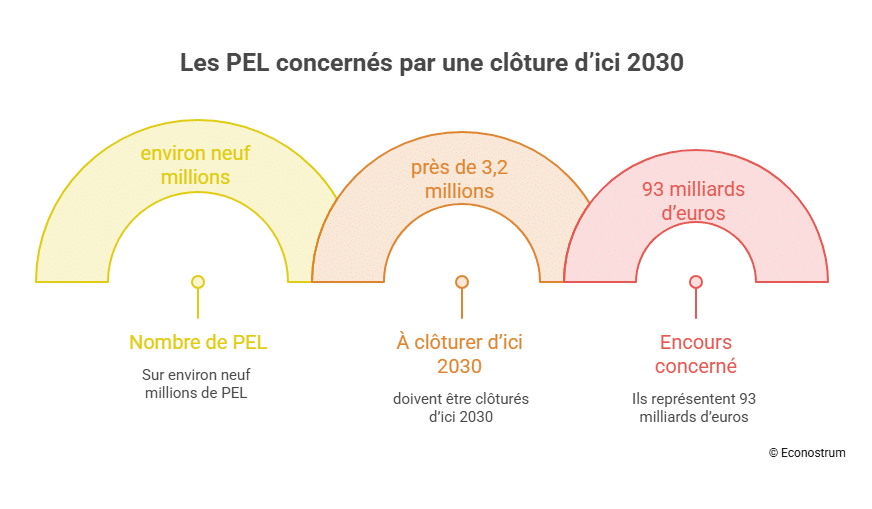
Le plan épargne logement (PEL) permet de mettre de l’argent de côté, tout en préparant un éventuel achat immobilier. Mais certains de ces placements ont une durée de vie limitée. D’ici 2030, environ 3,2 millions de PEL doivent être fermés automatiquement, rappelle Pleine Vie, citant la Banque de France. Au total, 93 milliards d’euros d’épargne sont concernés.
Pourquoi les banques vont-elles fermer ces plans ?
Depuis le 1er mars 2011, les PEL ont une durée maximale de quinze ans. Les premiers plans concernés, ouverts en mars 2011, arrivent, ainsi, à échéance depuis mars 2026. Une fois cette limite atteinte, la banque procède à leur clôture. Concernant les plans ouverts avant le 1er mars 2011, ils échappent à cette règle. Ils peuvent être conservés sans limite de durée, même si les versements sont bloqués au bout de dix ans.
Le nombre de plans concernés est important. Sur environ neuf millions de PEL, près de 3,2 millions doivent être clôturés d’ici 2030. Ils représentent 93 milliards d’euros, sur un encours total de 202,9 milliards d’euros à la fin de septembre 2025.
Que devient votre épargne si votre PEL est fermé ?
Que les détenteurs des comptes concernés se rassurent, car la clôture ne signifie pas que l’argent placé disparaît. La banque récupère le capital et les intérêts accumulés, puis transfère la somme sur un compte d’épargne ordinaire.
Le problème, c’est que ce nouveau compte peut rapporter beaucoup moins. Contrairement au taux du PEL, dont les conditions dépendent notamment de sa date d’ouverture, la rémunération du compte d’épargne est fixée librement par la banque. Les intérêts sont également soumis à la fiscalité applicable.
L’impôt dépend aussi de l’ancienneté du plan. Pour les PEL ouverts depuis le 1er janvier 2018, les intérêts sont imposables dès la première année. Ceux des plans ouverts entre le 1er mars 2011 et le 31 décembre 2017 sont exonérés d’impôt sur le revenu pendant douze ans, mais restent soumis aux prélèvements sociaux.
L’autre point à vérifier concerne les droits à un prêt épargne logement liés au plan. La clôture peut mettre fin à cet avantage, selon les conditions applicables. Avant l’échéance, il faut comparer les solutions proposées par la banque. Livret A, LDDS, assurance-vie ou compte à terme : plusieurs placements peuvent prendre le relais, selon les besoins et le niveau de risque accepté. L’essentiel est d’éviter que l’épargne se retrouve sur un compte nettement moins rémunérateur sans que cela ait été anticipé.