

Le Livret A reste le placement préféré des Français, son attractivité pourrait être boostée en 2027. Pour cause, le gouvernement souhaite relever son plafond pour permettre aux épargnants de placer de plus grandes sommes, mais est-ce réellement une bonne chose pour l’épargne des Français ?
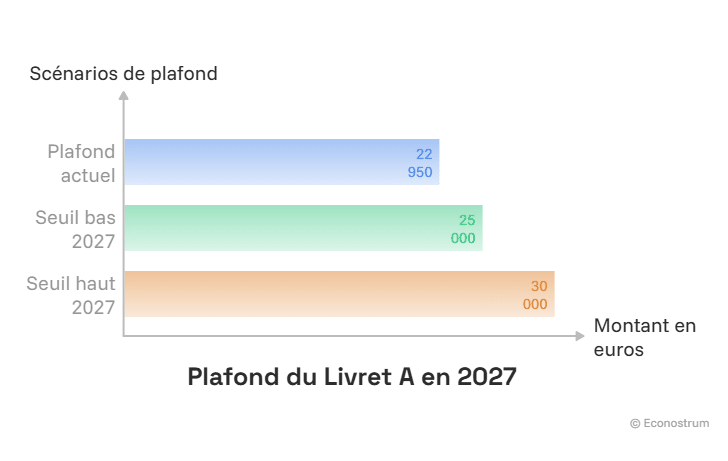
Depuis plusieurs années, le plafond des versements sur le Livret A est fixé à 22 950 euros. La donne risque de changer, le gouvernement a annoncé son souhait de relever ce seuil à un montant compris entre 25 000 et 30 000 euros en février 2027. Pour un épargnant dont le livret a déjà atteint le plafond réglementaire, cette évolution représenterait une capacité de versement supplémentaire de 2 050 à 7 050 euros.
10 milliards d’euros de collecte supplémentaire sur le Livret A
Les intérêts versés chaque année peuvent déjà faire dépasser les 22 950 euros, sans autoriser de nouveaux dépôts au-delà du plafond actuel. Selon les estimations citées par Jean-Jacques Manceau sur Europe 1, près de 15 % des Livrets A, soit environ 8,5 millions de comptes, atteignent ou dépassent ce seuil. Tous leurs détenteurs ne profiteront pas nécessairement du relèvement. Encore faut-il disposer d’argent supplémentaire à placer.
L’opération pourrait générer environ 10 milliards d’euros de collecte supplémentaire en quelques mois, selon les projections évoquées. Ce montant reste hypothétique. Le Livret A conserve son avantage fiscal, ses intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Avec quatre livrets individuels, un couple et deux enfants pourraient théoriquement détenir 120 000 euros si le plafond était fixé à 30 000 euros par personne.
Pourquoi l’État veut-il mobiliser davantage l’épargne des Français ?
Avec une telle initiative, l’objectif du gouvernement est surtout de mobiliser plus de ressources pour financer certains projets publics, notamment la rénovation des lycées par les régions. Pour rappel, une partie des dépôts des Livret A est centralisée auprès de la Caisse des dépôts, qui peut accorder des prêts aux collectivités. Bien évidemment, il ne s’agit absolument pas d’un transfert de propriété de l’épargne à l’État, les titulaires peuvent accéder à leur argent quand ils le souhaitent, tandis que les collectivités doivent rembourser leurs emprunts.
Le contexte financier interroge néanmoins sur l’attractivité du placement. Actuellement, le taux du Livret A est à 1,7 %. Une éventuelle remontée vers 2,4 % ou 2,5 % au 1er février 2027 est évoquée, aucune décision définitive n’a été prise pour le moment. Depuis janvier, les retraits sur le Livret A et le LDDS dépasseraient les dépôts de 7 milliards d’euros au total, selon les chiffres cités.
Pour Jean-Jacques Manceau, cette réforme profiterait principalement aux ménages disposant déjà d’une épargne importante. Cette analyse souligne une différence : relever le plafond ne change rien pour ceux qui restent loin de l’atteindre. La hausse envisagée pourrait donc élargir les possibilités de placement des épargnants les mieux dotés, tout en contribuant au financement des investissements régionaux.