
Trente ans de vie commune, des enfants, un logement acheté ensemble… Pour un couple non marié, ces années partagées ne donnent pas accès à l’exonération fiscale accordée aux époux. Lorsqu’un partenaire reçoit des biens par succession, la facture peut être particulièrement lourde.
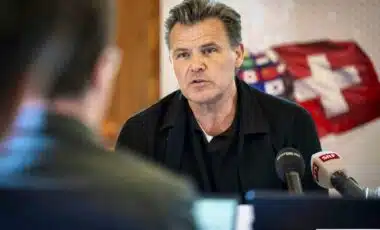
C’est cette situation que dénonce David Raedler, député vert au Grand Conseil vaudois. Dans une motion déposée en 2024, il demande de placer concubins et couples mariés sur un pied d’égalité pour l’impôt sur les successions et les donations. Le texte doit être débattu début novembre.
Des partenaires imposés dans la catégorie la plus lourde
Le système vaudois distingue les bénéficiaires selon leur lien avec la personne qui transmet ses biens. Les époux sont totalement exonérés de cet impôt. Pour les autres bénéficiaires, le traitement varie notamment en fonction du lien de parenté.
Les concubins se retrouvent dans la catégorie des personnes sans lien de parenté. Leur taxation peut varier de 35 à 50 %. La durée de la relation ne leur permet pas de bénéficier du régime réservé aux personnes mariées.
David Raedler parle d’une « inégalité massive ». Il prend précisément l’exemple d’un couple qui partage sa vie depuis trente ans, a des enfants et possède un logement en commun. Malgré cette histoire familiale, le partenaire non marié reste soumis à ce qu’il décrit comme le régime fiscal le plus défavorable.
Sa demande porte aussi sur les donations. L’écart ne concerne donc pas uniquement les biens transmis après un décès, mais également ceux donnés du vivant du partenaire.
Une motion qui se heurte à l’opposition de la commission
La proposition arrive toutefois devant le Grand Conseil avec un premier obstacle : la majorité de la commission chargée de l’examiner recommande son rejet, rapporte Blick.
Son argument : les personnes mariées subissent elles aussi des désavantages dans d’autres domaines, notamment l’imposition commune et les rentes AVS. David Raedler reconnaît ces différences, mais refuse d’y voir une raison de maintenir celle qui touche les successions.
Pour lui, une inégalité ne devrait pas servir à en justifier une autre. Il invoque également un arrêt du Tribunal fédéral de 1992 pour contester le maintien du traitement fiscal actuel.
Le député voit par ailleurs dans certaines oppositions une préférence pour le mariage. Il estime aussi qu’une partie de la droite souhaiterait supprimer l’impôt sur les successions et les donations plutôt que le modifier.
Le choix du couple au cœur du débat
Cet impôt relève des cantons, ce qui permet des traitements différents selon le lieu concerné. David Raedler cite notamment Zoug et Nidwald comme exemples d’un régime égal entre concubins et époux, assorti d’une définition du concubinage.
Il insiste surtout sur les conséquences concrètes d’un décès pour le partenaire survivant : « Cela crée d’immenses problèmes pour leurs partenaires, à des moments déjà incroyablement difficiles à vivre. »
À ses yeux, la fiscalité devrait mieux refléter les choix de vie actuels. Il défend la liberté de vivre en couple sans se marier, sans subir une telle différence au moment d’une transmission. Le Grand Conseil devra désormais se prononcer sur sa motion.