

Les banques françaises veulent davantage de souplesse pour accorder des crédits immobiliers. La Fédération bancaire française (FBF) demande notamment de revenir sur le caractère contraignant des règles fixées par le Haut Conseil de stabilité financière (HCSF), qui limitent le taux d’effort des emprunteurs et la durée des prêts. La proposition intervient alors que le marché du crédit immobilier s’est redressé depuis 2024, mais que les conditions de financement restent surveillées de près.
Dans sa contribution publiée le 28 septembre en vue de l’élection présidentielle de 2027, la FBF formule huit propositions réparties autour de trois priorités, dont l’accès au logement et l’acquisition d’un bien par les jeunes ménages.
La FBF demande surtout de « supprimer le caractère contraignant » des règles du HCSF. Selon elle, « ces règles (taux d’effort maximal de 35%, dérogations cantonnées, etc.) conduisent à une vision administrative du risque, notamment pour les primo-accédants, dont les revenus sont plus faibles au début de la vie active, et pour certains ménages disposant d’un ‘reste à vivre’ élevé ». Elle ajoute : « Ce système administré est inutile, alors que les banques savent déjà gérer le risque ».
Concrètement, le HCSF impose actuellement aux établissements de crédit de respecter un taux d’effort maximal de 35 % des revenus de l’emprunteur. La durée d’un prêt immobilier ne doit généralement pas dépasser 25 ans. Une période de différé de deux ans peut, cependant, être ajoutée dans certaines opérations lorsque l’entrée dans le logement est décalée.
Les banques disposent déjà d’une marge de manœuvre. Elles peuvent déroger aux critères du HCSF pour jusqu’à 20 % de leur production de nouveaux crédits immobiliers chaque trimestre. Depuis les ajustements de 2023, au moins 70 % de cette flexibilité doit concerner l’acquisition d’une résidence principale, dont au moins 30 % pour les primo-accédants. Les 30 % restants sont libres d’utilisation.
Pour un particulier, cela signifie qu’un dépassement du seuil de 35 % reste possible, mais qu’il dépend de la politique de la banque et de son enveloppe de dérogations. Le respect du plafond ne garantit d’ailleurs pas l’obtention d’un prêt, puisque chaque établissement reste libre d’accepter ou de refuser un dossier selon l’analyse de solvabilité.
Le crédit immobilier repart, mais les taux restent autour de 3,3 %
Les données disponibles montrent, néanmoins, que l’accès au crédit s’est amélioré. Selon la Banque de France, les primo-accédants représentaient 43,9 % de la production de crédits à l’habitat hors renégociations en juillet dernier. Le montant moyen emprunté avait atteint 183 000 euros pour ces ménages, avec un apport personnel moyen de 34 000 euros. Leur durée initiale moyenne d’emprunt s’élevait à 23 ans et 10 mois.
En revanche, le coût du crédit constitue toujours une contrainte importante. Toujours juillet dernier, le taux d’intérêt moyen des nouveaux crédits à l’habitat hors renégociations avait atteint 3,30 %, contre 3,27 % en juin. La production mensuelle de ces nouveaux crédits s’était établie à 11 milliards d’euros, contre 13,2 milliards en juin.
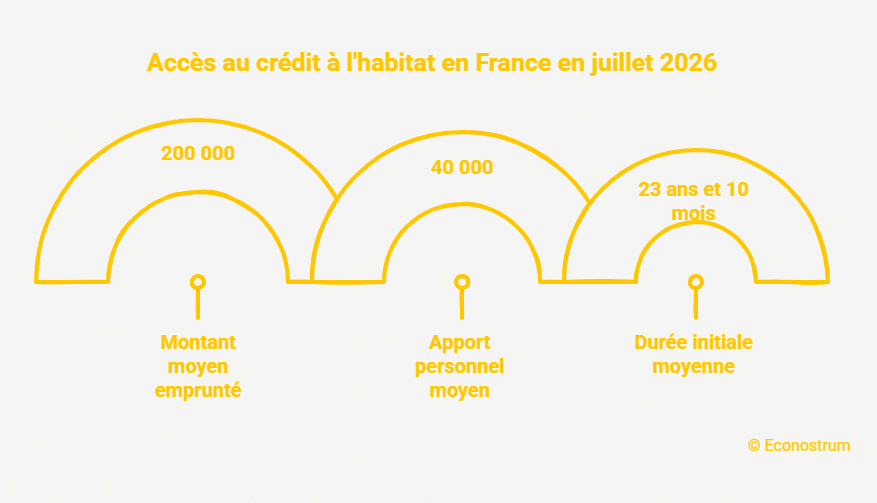
La durée moyenne des nouveaux prêts à l’habitat hors renégociations avait atteint, de son côté, 22 ans et 8 mois en juillet. Le montant moyen avait dépassé à nouveau 200 000 euros, tandis que l’apport personnel moyen approchait 40 000 euros.