

Alors que le projet de budget 2027 a été présenté il y a une pognée de jours, le gouvernement veut déjà revoir sa copie à cause de la fiscalité applicable à certaines transmissions d’entreprises. En effet, le ministre de l’Économie, Roland Lescure, a même qualifié cela d’un « toilettage » du texte.
Dans le détail, la disposition en question concerne le mécanisme fiscal 150-0 B ter, utilisé notamment par des entrepreneurs qui apportent les titres de leur société à une holding qu’ils contrôlent. Lorsque cette holding revend les titres, la plus-value réalisée au moment de l’apport peut bénéficier d’un report d’imposition. Justement, le projet de loi de finances pour 2027 avait pour but de modifier ce régime dans le cadre d’une donation ou d’une succession.
Concrètement, le texte prévoyait de rendre immédiatement exigible l’impôt sur le revenu lié à la plus-value placée en report. Bien évidemment, une telle évolution n’a pas laissé de marbre les dirigeants et les professionnels de la transmission qui ont exprimé leurs vives inquiétudes.
Pourquoi le gouvernement veut faire machine arrière
Le mécanisme du 150-0 B ter permet à un entrepreneur de réorganiser la détention de son entreprise sans déclencher immédiatement l’imposition de la plus-value constatée lors de l’apport des titres. Le report peut ensuite se poursuivre dans certaines situations, notamment lorsque la holding réinvestit le produit d’une cession dans une activité économique. Le gouvernement estime que ce mécanisme est aussi utilisé dans des opérations de transmission patrimoniale.
L’exposé des motifs de l’article 5 du PLF 2027 indique que le montant des plus-values placées en report d’imposition a doublé entre 2021 et 2023, pour atteindre 34 milliards d’euros. Le texte précise que ces sommes « sont essentiellement concentrées sur les 0,01% les plus fortunés ». Pour limiter cet usage patrimonial, le projet prévoyait « l’exigibilité immédiate de l’impôt sur le revenu » en cas de donation ou de succession. Cette modification aurait pu peser lourds sur les héritiers, et ce, car une entreprise peut avoir une valeur élevée sans que ses nouveaux propriétaires ne soient capables de régler dans l’immédiat une importante facture fiscale.
« Nous, on veut éviter les abus, on ne veut pas mettre en danger la transmission des entreprises, donc il va falloir qu’on toilette ça », a déclaré Roland Lescure mardi lors d’une rencontre organisée par l’Association des journalistes économiques et financiers, cité par BFMTV. « Je pense que c’est raisonnable et c’est ce qu’on va faire », a ajouté le ministre.
Des centaines de milliers d’entreprises bientôt concernées
Le calendrier donne une importance particulière à cette réforme. Selon une enquête de Bpifrance publiée fin 2025, réalisée auprès de plus de 5 000 dirigeants, le nombre d’entreprises susceptibles de changer de mains dans les prochaines années pourrait fortement augmenter. L’étude estime que 310 000 TPE, 58 000 PME et 1 200 ETI pourraient être transmises à l’horizon 2030.
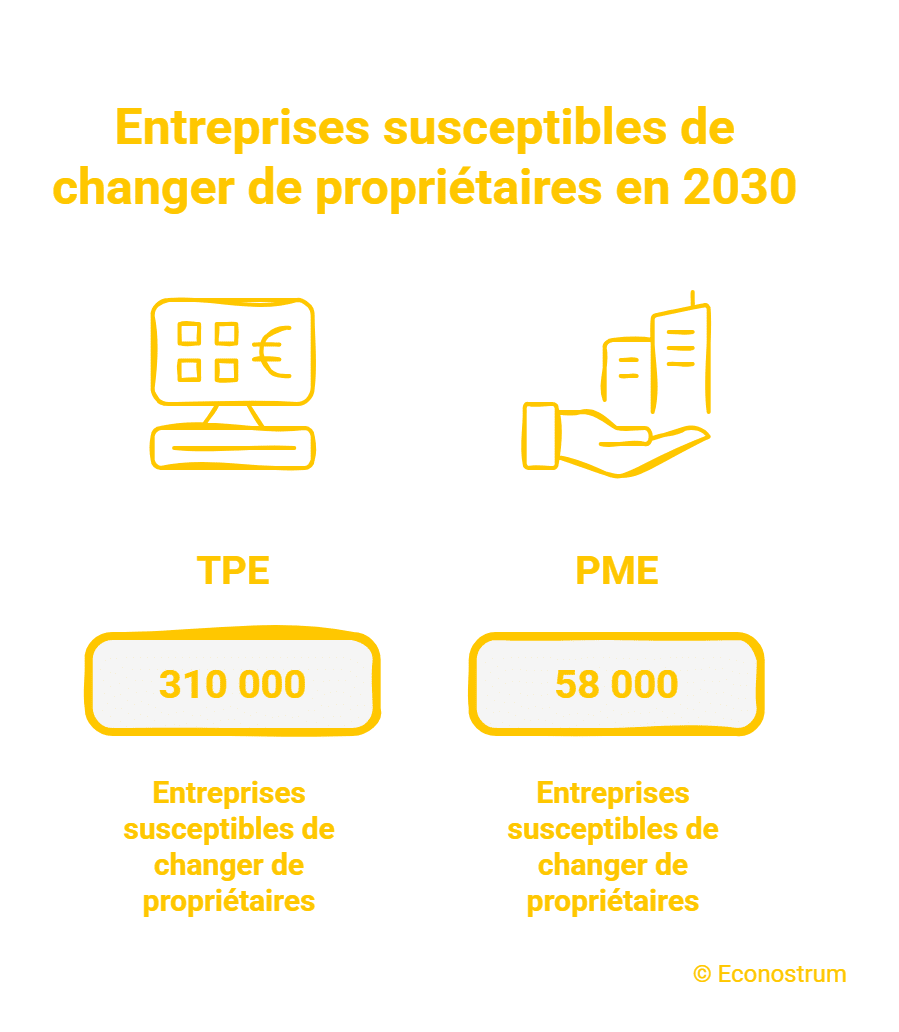
Cela représente environ 370 000 entreprises susceptibles de changer de propriétaires sur cinq ans, en comptant 2026. À rythme inchangé, le volume aurait plutôt été proche de 130 000 transmissions. Le sujet dépasse donc les grandes fortunes et concerne aussi des dirigeants de PME et d’entreprises familiales qui préparent leur succession. Le Meti a dénoncé une disposition qui, selon lui, « menace de renchérir de façon colossale le coût de la transmission d’entreprises familiales en France et, concrètement, de les bloquer et contraindre les entreprises à se vendre lors de la succession ».
Le cabinet EY estime pour sa part qu’une telle réforme « pourrait profondément modifier les coûts et stratégies de transmission patrimoniale mises en place depuis plusieurs années par de nombreux entrepreneurs, actionnaires familiaux et groupes familiaux ».