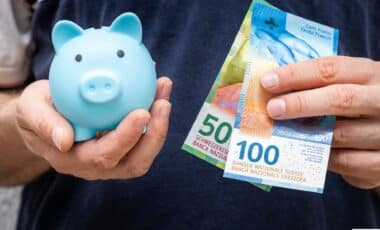

C’est le paradoxe révélé par le premier «Baromètre de la culture financière» de gfs.bern, réalisé sur mandat de la Banque Migros. Les personnes interrogées obtiennent une note moyenne impressionnante de 83,4 sur 100 pour leurs connaissances financières générales.
Mais derrière cette bonne performance se cache une importante lacune. La prévoyance vieillesse reste largement négligée.
Les Suisses savent économiser mais s’inquiètent pour leur avenir
Seule une personne sur trois a déjà vérifié au cours de sa vie l’existence éventuelle d’une lacune de cotisation dans son compte AVS ou son deuxième pilier. Les démarches plus complexes sont encore moins fréquentes. Seulement 15% des Suisses ont déjà effectué des cotisations volontaires dans leur caisse de pension, et moins d’un tiers ont préparé un testament ou un mandat de prévoyance.
Au quotidien, les habitudes financières des Suisses semblent pourtant solides. Selon l’étude relayée par Blick, 59% des personnes interrogées épargnent régulièrement, tandis qu’une personne sur deux investit dans des fonds, des ETF ou des actions.
La majorité estime également être dans une situation stable. 89% déclarent parvenir à gérer leurs finances sans difficulté, et 86% affirment pouvoir payer une facture imprévue de 2500 francs sans avoir recours à un crédit.
Mais cette sécurité apparente ne supprime pas toutes les inquiétudes. Près de 46% des personnes interrogées disent ressentir régulièrement des préoccupations liées à l’argent.
Pour Manuel Kunzelmann, directeur général de la Banque Migros, ce résultat montre que la stabilité financière ne correspond pas toujours à un sentiment de sécurité. «L’enquête montre que la stabilité financière ne va pas toujours de pair avec la sécurité émotionnelle», explique-t-il à Blick.
Le deuxième pilier reste le grand angle mort
Les jeunes générations sont particulièrement concernées. Chez les 18-29 ans, près d’un tiers repoussent encore les questions de prévoyance, convaincus qu’ils ont «encore le temps».
Cette génération n’est pourtant pas inactive sur tous les fronts. Parmi les 18-39 ans, 66% versent régulièrement de l’argent dans un pilier 3a, contre 55% pour l’ensemble de la population.
Mais dès qu’il s’agit du deuxième pilier, les démarches deviennent beaucoup plus rares. Seulement 26% des jeunes adultes ont déjà vérifié leur certificat de prévoyance, et à peine 8% ont effectué un rachat dans leur caisse de pension.
La principale raison évoquée est financière. Près de la moitié des 18-39 ans, soit 48%, expliquent ne pas disposer de suffisamment d’argent pour s’occuper davantage de leur prévoyance. Chez les 40-64 ans, cette proportion atteint encore 45%.
Un écart entre les connaissances et les décisions
L’étude met également en évidence des différences importantes selon les profils. Dans la plupart des catégories d’âge, les hommes obtiennent de meilleurs résultats en matière de connaissances financières que les femmes. L’écart est particulièrement marqué chez les plus jeunes.
Le niveau de revenu et la formation jouent aussi un rôle. Les personnes davantage exposées aux placements, aux hypothèques ou aux questions de retraite développent naturellement plus d’expérience financière.
Lorsqu’ils cherchent des conseils, les Suisses accordent principalement leur confiance aux banques, qui obtiennent une note de 7,3 sur 10, devant l’AVS (6,9) et les caisses de pension (6,6). Les influenceurs financiers, eux, restent très peu crédibles avec seulement 1,7 point.
Mais cette confiance reste relative. 85% des personnes interrogées estiment que les banques et les assurances défendent avant tout leurs propres intérêts, tandis que 56% jugent les informations financières trop compliquées.
Réalisé auprès de 3572 personnes âgées de 18 ans et plus, entre le 29 juin et le 23 juillet 2026, le baromètre montre donc un paradoxe : les Suisses ne manquent pas forcément de connaissances financières, mais ils tardent souvent à passer à l’action lorsque les décisions concernent leur avenir.