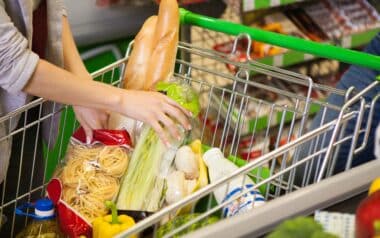


Faire ses courses aujourd’hui et ne les payer que plusieurs semaines après, c’est devenu possible en France. En effet, plusieurs supermarchés proposent désormais ce dispositif à leurs clients, notamment sous forme de chèque encaissé à une date ultérieure. Une solution qui peut donner un peu d’air aux budgets serrés, mais qui reporte surtout la dépense. Et dans certains cas, le décalage peut devenir difficile à absorber.
Les fin de mois difficiles pousse certaines enseignes à proposer des opérations de paiement différé. Dans plusieurs magasins, les clients peuvent, ainsi, régler leurs achats avec un chèque qui ne sera encaissé que plus tard. D’après les exemples rapportés par Franceinfo, un magasin propose un encaissement au 5 novembre, tandis qu’Auchan repousse le débit au 10 novembre. Chez Super U, le paiement peut même être reporté jusqu’en décembre.
Concrètement, les ménages dont le compte bancaire est particulièrement serré à la fin du mois, le mécanisme permet de déplacer la sortie d’argent vers une période où les revenus ont été versés.
Les enseignes y trouvent également leur intérêt. La dernière semaine du mois peut être moins favorable à la fréquentation des magasins lorsque les consommateurs attendent leur salaire ou leurs prestations. Le paiement différé peut alors encourager certains clients à maintenir la fréquentation des enseignes .
« Ça peut fidéliser les clients. C’est une demande de la clientèle. C’est une observation de la concurrence qui le fait aussi. On s’est mis à l’écoute de tous ces paramètres-là », commente Cédric Wagner, directeur du supermarché Leclerc de Sarrebourg, en Moselle, auprès de Franceinfo. Le dispositif n’est toutefois pas un revenu supplémentaire. Le client devra bien régler la totalité de ses achats à la date prévue.
Une option à manier avec prudence
Le risque apparaît surtout lorsque le paiement différé devient une habitude. Une dépense reportée peut donner l’impression de disposer d’une marge supplémentaire alors qu’elle reste due quelques semaines plus tard. Si plusieurs opérations s’accumulent, les prélèvements ou encaissements peuvent finalement peser lourdement sur le budget du mois suivant.
Elisabeth Cony, experte en communication commerciale chez Madame Benchmark, appelle elle aussi à la prudence : « Il faut bien prévoir. Il ne faut pas que ce soit un engrenage où on fait une opération, puis une deuxième, et qu’on tombe dans l’endettement qui est difficile à combattre ».
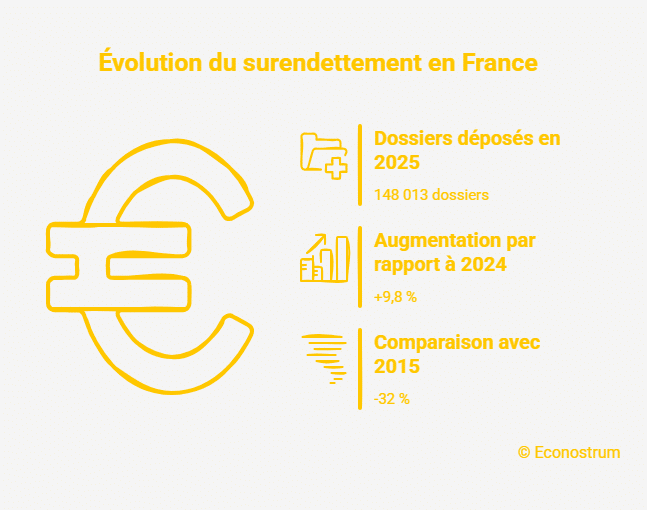
Les chiffres de la Banque de France montrent que les difficultés budgétaires restent importantes. En 2025, 148 013 dossiers de surendettement ont été déposés dans l’Hexagone, soit 9,8 % de plus qu’en 2024. Malgré cette progression, le niveau reste 32 % inférieur à celui de 2015.
Le recours au découvert reste également fréquent. Selon un sondage YouGov France réalisé pour MoneyVox auprès de 1 006 personnes, 33 % des Français déclarent avoir été à découvert au moins une fois au cours des douze derniers mois, contre 31 % en 2025. Parmi les personnes ayant connu un découvert, 54 % citent une situation financière difficile comme raison principale. 20 % déclarent être à découvert tous les mois, soit près de 7 % de l’ensemble des personnes interrogées.