

Gagner 10 000 euros par mois et disposer encore de 6 500 euros après le remboursement de son crédit ne suffit pas pour obtenir un nouvel emprunt immobilier. Une situation qui fait débat au sein du gouvernement. Le ministre du Logement Vincent Jeanbrun souhaite revoir les conditions d’accès au crédit, jugées trop rigides pour certains profils.
La remontée des taux d’intérêt complique également les projets des acheteurs. Dans ce contexte, le ministre entend convaincre les banques et les autorités financières de faire évoluer les règles.
Le plafond de 35 % d’endettement dans le viseur du ministre
Aujourd’hui, les banques doivent respecter les règles fixées par le Haut Conseil de stabilité financière (HCSF). Depuis le 1er janvier 2022, le taux d’effort des emprunteurs ne doit pas dépasser 35 % de leurs revenus nets avant impôts, assurance emprunteur comprise. La durée des crédits est également limitée à 25 ans, avec certaines possibilités d’aller jusqu’à 27 ans en cas de différé d’amortissement.
Les établissements bancaires disposent, néanmoins, d’une marge de flexibilité. Ils peuvent déroger à ces deux critères pour 20 % de leur production trimestrielle de nouveaux crédits. Cette possibilité reste encadrée : au moins 70 % de cette marge doit concerner des achats de résidence principale et au moins 30 % des primo-accédants.
Mais pour Vincent Jeanbrun, ces limites peuvent empêcher des ménages pourtant financièrement solides d’obtenir un financement. A ce titre, il demande aux banques de se montrer plus souples lors d’échanges avec leurs représentants.
« Nous avons un défi collectif, de faire en sorte de redonner de la fluidité au système bancaire. (…) Il faut que les Français et les Françaises aient accès à nouveau au crédit immobilier. À travers des prêts à taux zéro. Mais aussi plus largement », a-t-il souligné.
Il souhaite également poursuivre les discussions avec le ministre de l’Économie, les banques et la Banque de France. Son objectif est de trouver des solutions pour les primo-accédants, mais aussi pour les propriétaires qui souhaitent investir dans un autre logement.
L’exemple avancé par Vincent Jeanbrun illustre cette difficulté. Un ménage gagnant 10 000 euros par mois et remboursant déjà 3 500 euros pour sa résidence principale conserve 6 500 euros chaque mois. Pourtant, s’il souhaite financer un deuxième bien destiné à la location, son taux d’endettement dépasse déjà le plafond réglementaire dès lors qu’il contracte un nouvel emprunt.
« Ça, c’est quelque chose qu’il faut que l’on remette en question, que l’on interroge. Je ne fais pas d’annonces, mais je dis que l’on doit ouvrir toutes les portes », indique-t-il. Le ministre pointe aussi le cas du leasing social, dont les mensualités sont considérées comme un crédit à la consommation par les banques. Elles viennent, ainsi, réduire la capacité d'emprunt immobilier des ménages concernés.
Les règles restent inchangées malgré la remontée des taux
Pour l’instant, aucune modification n’est actée. Réuni le 15 septembre 2026, le HCSF a décidé de maintenir les plafonds de 35 % d’endettement et de 25 ans de remboursement. L’organisme estime qu’il n’existe pas de contrainte particulière sur l’offre de crédit qui justifierait un assouplissement.
Ces règles protègent aussi les emprunteurs et les banques. En France, les prêts immobiliers sont presque exclusivement accordés à taux fixe. En effet, 99,5 % des nouveaux crédits à l’habitat étaient concernés en août 2026, selon la Banque de France. Les établissements supportent donc le risque d’une évolution des taux pendant toute la durée du prêt.
Les conditions de financement se tendent, néanmoins. Le taux moyen des nouveaux crédits à l’habitat, hors renégociations, a atteint 3,32 % en août 2026, contre 3,30 % en juillet et 3,17 % en juin. Certains barèmes commerciaux communiqués aux courtiers affichent désormais des taux compris entre 3,50 et 4,20 % sur 25 ans.
La production de nouveaux crédits immobiliers hors renégociations a, de son côté, atteint 12,2 milliards d’euros en août, après 11,1 milliards en juillet. Le marché ne s’est donc pas arrêté, même si les conditions d’accès au financement restent exigeantes.
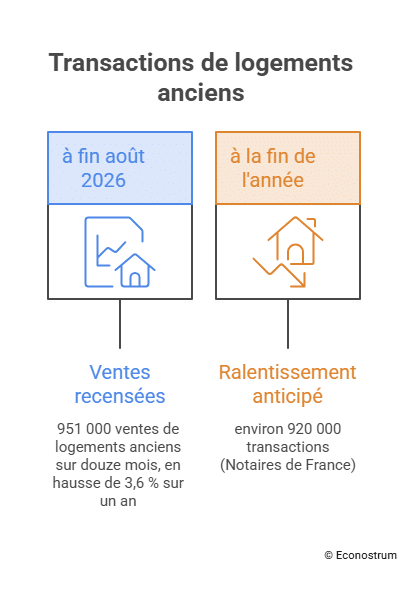
Du côté des transactions, les Notaires de France ont recensé 951 000 ventes de logements anciens sur douze mois à fin août 2026, soit une hausse de 3,6 % sur un an. Ils anticipent toutefois un ralentissement, avec environ 920 000 transactions à la fin de l’année.