

En 2027, une autre hausse des dépenses menace les finances de millions de ménages, il s’agit des contrats d’assurance. Que ce soit pour les assurance auto comme habitation, les tarifs devraient flamber dès l’année prochaines, une hausse qui est due à plusieurs paramètres.
En effet, Les contrats d’assurance doivent désormais absorber une facture plus élevée qu’il y a quelques années. Le secteur explique que l’équilibre financier devient plus difficile à tenir face à l’évolution du coût des sinistres. Pour l’assurance automobile, les cabinets Addactis et Facts & Figures avancent également plusieurs factures qui expliqueraient la flambée des tarifs l’année prochaine.
Des voitures plus chères à réparer et des sinistres qui évoluent
L’un des principaux facteurs concerne le prix des réparations automobiles. Selon les données citées par Addactis, leur coût a progressé de 5,3 % sur un an, soit une hausse de plus de 39 % depuis 2020. Cette évolution s’explique notamment par la sophistication des véhicules récents. En effet, les voitures fabriquées actuellement contiennent plus de technologies. Par conséquent, leur réparation demande un coût plus élevé, ce qui se répercute sur les contrats d’assurance.
Ce n’est pas tout, la transition vers l’électrique joue aussi un rôle capital. Pour cause, les véhicules hybrides et électriques représentent une part grandissante des immatriculations, et ces modèles coûtent environ 15 % plus cher à réparer que les véhicules thermiques. D’autrepart, le vieillissement des voitures conservées par les ménages ajoute une pression supplémentaire. En France, un véhicule reste en circulation pendant environ onze ans en moyenne, ce qui veut dire que les frais d’entretien et de réparation augmentent.
Les assureurs prennent aussi en compte l’évolution des accidents. La mortalité routière a progressé de 2,4 % en 2025, avec une hausse de 10 % pour les piétons et de 5 % pour les cyclistes. Le nombre de blessés augmente également. « Le nombre de blessés s’est même encore accru au premier semestre 2026 : + 6,5 % par rapport à la même période en 2025 », constate Nadhir Baba Arbi, d’Addactis.
Le climat pèse de plus en plus sur les assurances habitation
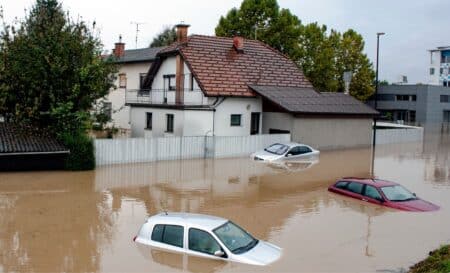
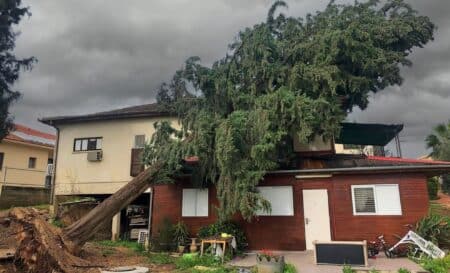
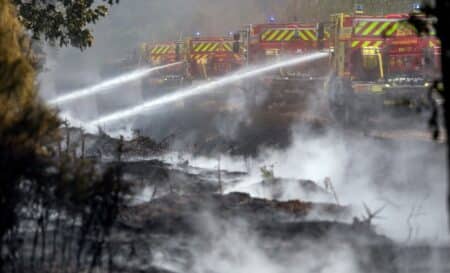
Pour ce qui est de l’assurance habitation, la principale pression vient des changements climatiques. Tempêtes, inondations, incendies, épisodes de grêle ou sécheresse génèrent des dégâts plus coûteux à indemniser. Par exemple, les dégâts des eaux restent le sinistre habitation le plus fréquent et représentent 39 % des déclarations, selon Addactis. Mais ces derniers temps, la sécheresse devient elle aussi une préoccupation majeure pour les assureurs en raison des dommages liés aux mouvements des sols et aux fissures dans les bâtiments.
Le coût des événements climatiques a dépassé 5 milliards d’euros, tandis que les travaux de reconstruction et de rénovation coûtent eux aussi plus cher. À cela s’ajoutent les effets indirects de l’évolution du climat. Les assureurs doivent revoir leurs modèles de calcul pour intégrer des risques qui deviennent plus difficiles à anticiper. « L’enjeu, pour les assureurs, ne consiste plus seulement à absorber la sinistralité mais à intégrer l’impact climatique dans l’équilibre des régimes », explique Romain Coulonval.