
La taxe d’habitation sur les résidences secondaires a reculé en 2025. Selon la Direction générale des Finances publiques (DGFiP), une baisse de 9,7 % en un an a été enregistrée. Une chute qui peut surprendre, car elle ne résulte pas d’une réduction généralisée des taux.
Ce qu’il s’est passé c’est que l’administration fiscale identifie mieux les logements réellement être soumis à audit impôt. La montée en charge du service en ligne « Gérer mes biens immobiliers », permettant aux propriétaires de déclarer l’occupation de leurs biens, a également contribué à cette amélioration. De même que les évolutions réglementaires et informatiques.
Dans son bulletin statistique consacré à la taxe d’habitation sur les résidences secondaires (THRS), publié le 20 octobre, la DGFiP affirme, en effet, que « cette diminution provient essentiellement de la baisse du nombre de locaux effectivement taxés du fait d’une amélioration des règles d’identification des contribuables ».
Rappelons que depuis la suppression, en 2023, de la taxe d’habitation sur les résidences principales, cet impôt concerne principalement les logements meublés utilisés comme résidences secondaires. Les logements vacants, eux, relèvent de dispositifs fiscaux distincts. Pour établir correctement les avis, le fisc doit, d’abord, déterminer le statut d’occupation de chaque bien.
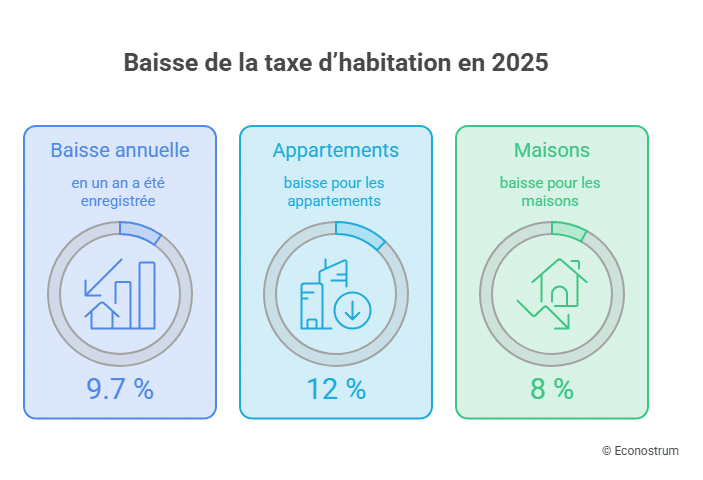
Or, les premières années de mise en œuvre de la déclaration d’occupation ont donné lieu de très nombreuses des erreurs. Certains contribuables ont reçu des avis, alors que leur logement ne devait pas être imposé. C’est la correction progressive de ces situations qui a naturellement réduit le nombre de biens soumis à la THRS. Ainsi, la DGFiP évoque une baisse 12 % pour les appartements et 8 % pour les maisons.
Les recettes des communes chutent aussi, mais pour une autre raison
La diminution atteint également les collectivités locales. Comme le relève MoneyVox, le rendement global effectivement perçu par les collectivités a reculé de 18 % en 2025. Cette baisse plus marquée s’explique essentiellement par une situation exceptionnelle en 2024.
Cette année-là, les collectivités avaient bénéficié de recettes supplémentaires liées aux corrections des erreurs de taxation. L’État avait pris en charge les dégrèvements accordés aux contribuables concernés, ce qui avait permis aux communes de conserver les sommes initialement perçues.
Les taux communaux ne sont pas à l’origine de ce recul. D’après la DGFiP, seules 0,9 % des communes ont baissé leurs taux en 2025. La diminution observée tient donc davantage à l’évolution du nombre de logements imposés et à la normalisation des recettes après les anomalies précédentes.