

La Cour des comptes propose de fiscaliser les intérêts produits par la partie des dépôts dépassant les plafonds de l’épargne réglementée. Une mesure qui rapporterait environ 80 millions d’euros par an à l’État, sans remettre en cause l’exonération sur les sommes placées dans les limites réglementaires.
Le Livret A pourrait bientôt se retrouver dans le viseur d’une réforme fiscale. Dans une note consacrée à la fiscalité du patrimoine des ménages, présentée le 21 septembre 2026, la Cour des comptes propose notamment de revoir le régime fiscal de certains produits d’épargne. Parmi ses recommandations figure la taxation des intérêts correspondant aux dépôts dépassant les plafonds de l’épargne réglementée.
Aujourd’hui, les intérêts du Livret A, du Livret de développement durable et solidaire (LDDS), du Livret d’épargne populaire (LEP) et du livret jeune sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux. Cette règle continuerait de s’appliquer aux sommes placées dans la limite des plafonds.
La Cour des comptes estime que le coût de ces exonérations pour les finances publiques a atteint près de 5 milliards d’euros en 2025. Elle considère par ailleurs que l’avantage fiscal se concentre de plus en plus sur les encours importants. « La dépense fiscale est, par conséquent, concentrée sur les encours de livrets les plus élevés, s’éloignant de l’objectif initial de soutien à l’épargne populaire », analyse-t-elle.
Le Livret A illustre cette concentration. Son plafond de versements est fixé à 22 950 euros, hors intérêts capitalisés. Une fois ce montant atteint, le titulaire ne peut plus effectuer de nouveau versement, mais les intérêts continuent de s’ajouter au capital. Le solde peut donc dépasser 22 950 euros sans que l’épargnant ait enfreint le plafond.
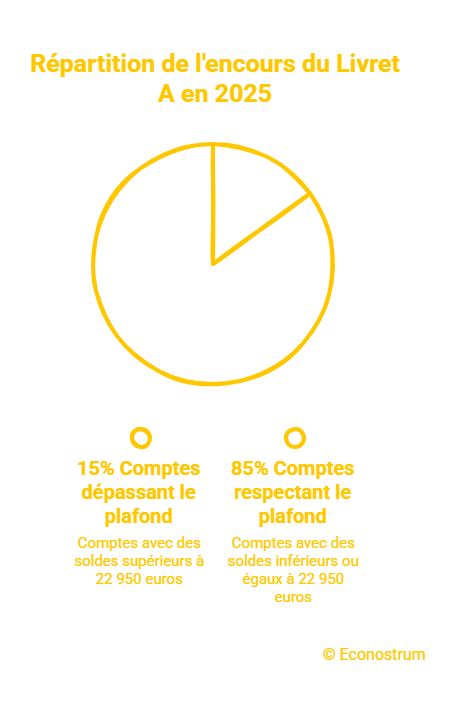
Selon les données de la Banque de France, 15 % des Livrets A dépassaient déjà ce plafond en 2025. Ces comptes représentaient 47 % de l’encours total. À fin janvier 2026, l’encours global du Livret A atteignait 447,8 milliards d’euros.
Jusqu’à 31,4 % sur les intérêts concernés
La proposition ne consisterait donc pas à taxer tout le Livret A d’un épargnant dès que son solde dépasse 22 950 euros. Elle viserait les intérêts correspondant à la fraction des dépôts située au-dessus du plafond. Le principe serait similaire pour les autres produits concernés.
La Cour des comptes estime que cette mesure rapporterait environ 80 millions d’euros par an. Elle viserait les intérêts liés aux sommes dépassant 22 950 euros sur le Livret A, 12 000 euros sur le LDDS, 10 000 euros sur le LEP et 1 600 euros sur le livret jeune.
Le chiffre de 31,4 % correspond au taux actuel du prélèvement forfaitaire unique (PFU), applicable par défaut à de nombreux revenus du capital depuis le 1er janvier 2026. Il se compose de 12,8 % d’impôt sur le revenu et de 18,6 % de prélèvements sociaux.
Le LDDS conserve actuellement un plafond de 12 000 euros et un taux de 1,7 % depuis le 1er août 2026. Le Livret A affiche également 1,7 %, tandis que le LEP reste rémunéré à 2,5 %. Le plafond du LEP est de 10 000 euros et celui du livret jeune de 1 600 euros, hors capitalisation des intérêts.
La proposition s’inscrit plus largement dans une note de la Cour des comptes qui recommande aussi « une taxation modérée mais progressive de la fortune personnelle, excluant les actifs professionnels », une réduction de l’avantage fiscal du Pacte Dutreil et une diminution de certains avantages successoraux liés à l’assurance vie.