

À partir du vendredi 20 novembre, la manière dont les banques étudient les demandes de leurs clients, y compris lorsqu’il s’agit de petites sommes, vont changer. De quoi susciter quelques interrogations chez leurs clients habitués à terminer le mois dans le rouge.
Contrairement à certaines informations qui circulent, les découverts autorisés ne vont pas disparaître. Comme relayé dans nos précédentes éditions, les clients pourront toujours en bénéficier, bien que les conditions pour en obtenir un vont évoluer.
Même pour un petit découvert, la banque devra vérifier vos revenus
Jusqu’à présent, les établissements bancaires n’étaient pas soumis aux mêmes obligations selon le montant et la durée du découvert demandé. L’analyse de solvabilité était essentiellement obligatoire pour les autorisations d’au moins 200 euros remboursables sur une période supérieure à un mois.
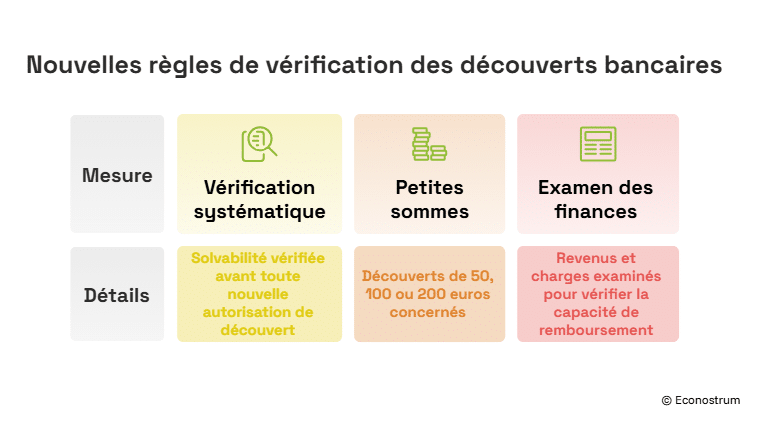
Dès demain, cette distinction va donc disparaitre. Désormais, la banque va vérifier la capacité de remboursement du client pour toute nouvelle autorisation de découvert, quel que soit le montant concerné. Une demande de 50 ou 100 euros sera, elle aussi, soumise à cet examen. « Lorsqu’un client demandera une nouvelle autorisation de découvert, sa banque devra évaluer sa capacité à la rembourser », explique la Fédération bancaire française (FBF).
Plus clairement, les établissements vont examiner les revenus, les charges et la situation financière du demandeur pour déterminer s’il pourra rembourser les sommes avancées. Cette vérification devra, néanmoins, rester proportionnée au montant et à la durée du découvert sollicité. Pour les petits montants, certaines démarches, comme la consultation du fichier national des incidents de remboursement des crédits aux particuliers (FICP), ne seront pas systématiquement nécessaires.
Ce changement découle de la directive européenne sur le crédit à la consommation (DCC2), adoptée le 18 octobre 2023. Son but est de mieux encadrer les facilités de paiement et de limiter les risques de surendettement.
Les autorisations déjà accordées resteront-elles valables ?
Pour les clients qui se demandent s’ils vont perdre leur découvert actuel, il faut retenir que la réforme ne prévoit pas la suppression automatique des autorisations déjà accordées. Ainsi, ils pourront toujours continuer à utiliser leur découvert dans les limites fixées par leur convention de compte.
La nouvelle obligation concerne avant tout les demandes d’autorisation formulées à partir du 20 novembre. Autrement dit, un particulier qui dispose déjà d’un découvert autorisé de 300 euros n’a pas à en demander un nouveau simplement parce que la réglementation change.
Par ailleurs, cette évolution ne signifie pas que les banques vont accepter toutes les demandes. Elles conserveront la possibilité de refuser un découvert ou d’accorder un montant inférieur à celui sollicité si les revenus et les charges du client ne permettent pas de justifier une telle avance.
Enfin, les agios continueront de s’appliquer lorsque le compte passe dans le rouge, selon les conditions tarifaires de chaque établissement. Un dépassement du découvert autorisé pourra également entraîner des frais supplémentaires.