
En France, certains veufs ou veuves peuvent se voir refuser la pension de réversion malgré des revenus modestes. Pour cause, il existe a une règle de calcul qui prend en compte le patrimoine du bénéficiaire, une donnée qui peut donc tout changer.
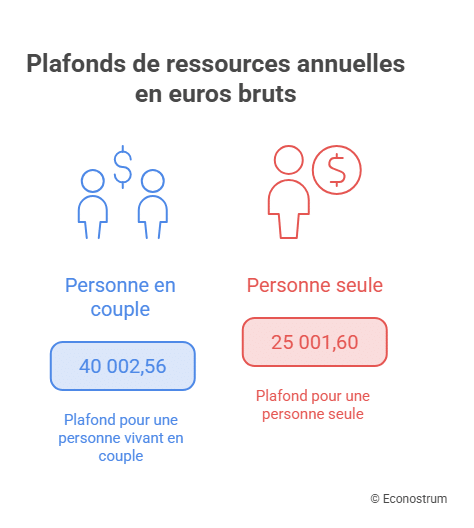
Dans les régimes de retraite de base des salariés du privé, des indépendants et des agriculteurs, la pension de réversion dépend des ressources du conjoint survivant. Selon les plafonds indiqués par l’Assurance retraite, celles-ci ne doivent pas dépasser 25 001,60 euros brut par an pour une personne seule, contre 40 002,56 euros pour une personne vivant en couple. Au-delà de ces seuils, la pension est soit réduire, soit complétement refusée.
La règle des 3% dans la pension de réversion
Cependant, il est nécessaire de préciser que les caisses de retraite examinent les pensions ainsi que certains revenus professionnels, mais aussi une partie du patrimoine. Pour les biens immobiliers personnels autres que la résidence principale, elles retiennent généralement un revenu théorique annuel égal à 3 % de leur valeur. Dans certains cas, ce calcul s’applique même si le logement en question n’est pas loué. Pour ce qui est des biens reçus du conjoint décédé bénéficient, ces derniers sont soumis à des règles particulières
Prenons l’exemple d’un retraité percevant 20 000 euros de pension annuelle et possédant une résidence secondaire estimée à 200 000 euros. Avec la règle des 3%, l’administration ajoute donc théoriquement 6 000 euros à ses ressources, soit un total de 26 000 euros. Ainsi, ce revenu dépasse le seuil qui permet de bénéficier de la pension de réversion, le retraité en question se voit donc refuser l’accès à cette aide.
Pour ce qui est des donations, celles-ci ne font pas nécessairement disparaître immédiatement le patrimoine du calcul. Concrètement, lorsqu’un bien a été donné depuis moins de cinq ans, un revenu fictif de 3 % peut être retenu. Entre cinq et dix ans, ce taux passe à 1,5 %. Au-delà de dix ans, le bien donné n’est normalement plus comptabilisé au titre de cette règle.
Quels revenus sont exclus et quels retraités échappent à cette règle ?
Toutes les ressources du conjoint survivant ne sont pas comptabilisées. Les revenus d’activité et de remplacement du conjoint décédé sont exclus, comme certaines pensions de réversion complémentaires. Les revenus provenant de biens acquis grâce aux droits successoraux du conjoint décédé bénéficient également d’une exclusion. Quant aux revenus professionnels du demandeur, seuls 70 % de leur montant sont retenus.
L’examen porte d’abord sur les trois mois civils précédant l’attribution de la pension. Lorsque les ressources dépassent le quart du plafond applicable, la caisse examine les douze mois précédents. Cette méthode vise à établir les ressources retenues pour apprécier le droit à la pension de réversion.
Les règles diffèrent selon les régimes. La fonction publique et le régime complémentaire Agirc-Arrco ne soumettent pas leur pension de réversion à un plafond de ressources. Le régime complémentaire des indépendants applique, quant à lui, ses propres conditions. Un même retraité peut donc bénéficier d’une réversion complémentaire sans remplir celles du régime de base.