

Chaque année, de nombreux français font le choix d’installer un abri de jardin. Lorsqu’il s’agit d’un modèle vendu en kit, les ménages concernés oublient souvent de le déclarer. Pourtant, son installation peut bien avoir des conséquences sur la facture fiscale du foyer
L’idée selon laquelle une dalle en béton rend automatiquement un abri de jardin imposable est trop simpliste. En effet, pour la taxe foncière sur les propriétés bâties, l’administration fiscale regarde notamment si la construction est fixée au sol de manière permanente et présente le caractère d’un bâtiment. L’article 1381 du Code général des impôts vise notamment les constructions fixées au sol à perpétuelle demeure.
Un abri qui est placé de manière définitive peut donc impacter la facture finale de la taxe foncière. Pour les structures démontables, la question devient plus compliquée. Pour cause, le mode de fixation est bien un élément à regarder, mais il ne suffit pas à lui seul pour déterminer l’imposition. En effet, l’administration fiscale examine les caractéristiques concrètes de la construction.
Lorsque l’abri en question est soumis à l’impôt, il entre dans la valeur locative cadastrale du bien. Pour rappel, cette valeur sert notamment au calcul de la taxe foncière. Il n’existe donc pas de tarif national permettant de dire qu’un abri de 9 ou 10 m² fera automatiquement grimper la facture de telle somme. Petit rappel, les constructions nouvelles doivent être déclarées dans les 90 jours suivant leur achèvement, via le service « Gérer mes biens immobiliers » sur impots.gouv.fr.
Le seuil à surveiller pour la taxe d’aménagement
Pour ce qui est de la taxe d’aménagement fonctionne, le fonctionnement est différent. Concrètement, une construction fermée et couverte peut y être soumise lorsqu’elle crée une surface taxable de plus de 5 mètres carrés et que la hauteur sous plafond est d’au moins 1,80 mètre. En 2026, la valeur forfaitaire utilisée pour le calcul de cette taxe s’élève à 892 euros par mètre carré hors Île-de-France et à 1 011 euros par mètre carré dans la capitale.
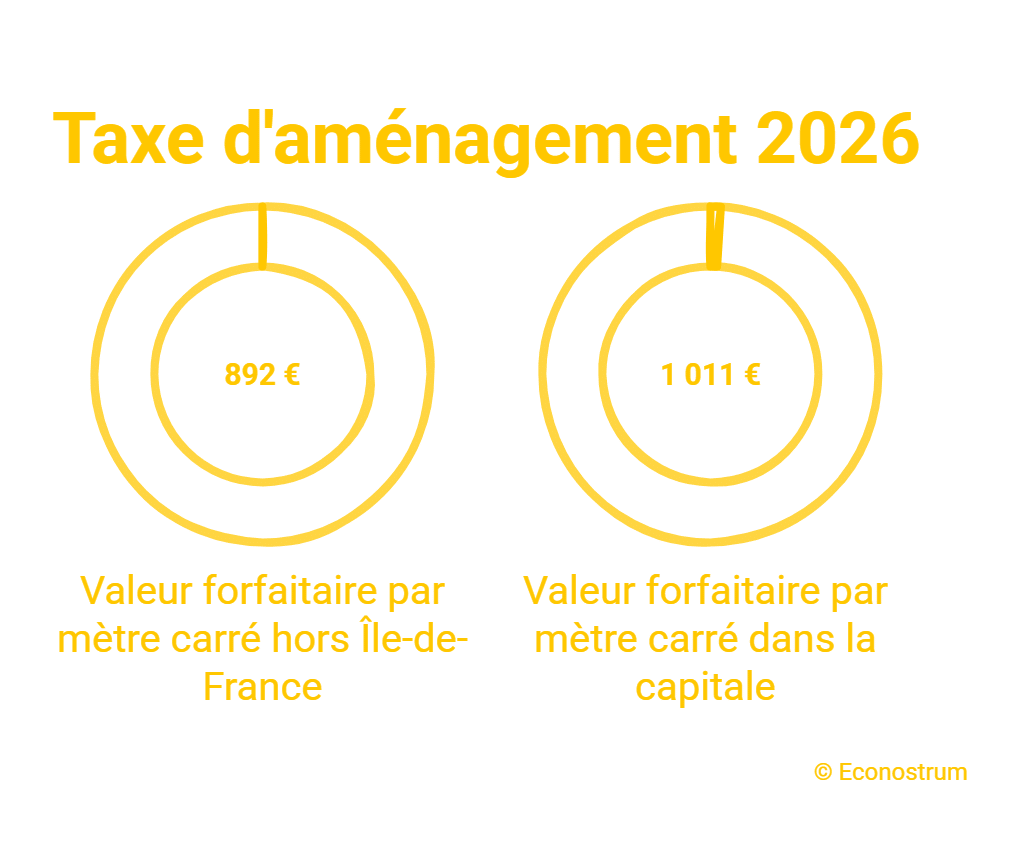
Dans le cas d’un abri de jardin de 9 mètres carrés situé hors Île-de-France, la base forfaitaire atteint 8 028 euros (9 multiplié par 892). Avec un taux cumulé hypothétique de 5,5 %, la taxe finale serait ainsi de 441,54 euros. Cependant, il est nécessaire de préciser que ce chiffre n’est qu’un exemple, le taux applicable à chaque terrain peut être différent. Pour ce qui est de l’urbanisme, un abri créant entre 5 à 20 mètres carrés d’emprise au sol ou de surface de plancher relève en principe de la déclaration préalable.
Au-delà de cette limite, un permis de construire peut être obligatoire. Il est nécessaire de rappeler que lorsqu’une construction est nouvelle, son propriétaires peut bénéficier d’une exonération de la taxe foncière durant deux années. Cependant, le propriétaire concernée est tenu de déclarer son bien, même s’il ne paye pas d’impôt dessus pendant les 24 mois suivant son installation.